
Ich nutze den Dispo nur ausnahmsweise: „Den Dispo nutze ich nur in Ausnahmesituationen, weil er viel zu teuer ist“, sagt Franca (25) aus Prenzlauer Berg. Sie kennt aber Leute, die regel-mäßig ihr Konto überziehen, weil sie mit dem Geld nicht auskommen. „Es ist dann verdammt schwer, aus den Schulden wieder rauszukommen.“
© Bernd Friedel Lizenz
Habe ein Guthabenkonto: Martin (23) aus Mitte: „Wenn man die Zinsen hochrechnet, sind Dispokredite bei finanziellen Engpässen die schlechteste Wahl. Die Banken ziehen ihren Profit aus der Bequemlichkeit der Leute. Es wird ihnen zu leicht gemacht, über ihre Verhältnisse zu leben.“ Der Angestellte hat sich wegen der hohen Dispozinsen bewusst für ein Guthabenkonto entschieden.
© Bernd Friedel Lizenz
Banken nutzen Notlage aus: „Die Banken nutzen die Notlage ihrer Kunden aus, man verschuldet sich ja nicht aus Spaß“, erklärt Laura (23) aus Neukölln. Die Jura- Studentin weiß aus eigener Erfahrung, wie schnell Engpässe entstehen können, selbst wenn man sparsam lebt. „Dispozinsen von mehr als sieben Prozent sind ungerecht. Die Banken verdienen auch so schon genug.“
© Bernd Friedel Lizenz
Mehr als 1.000 Euro minus: Die hohen Dispozinsen findet Janna (25), Krankenschwester aus Wilmersdorf, „frech und unverschämt“. „Ich bin wegen Nebenkostennachzahlung, Autosteuer und Versicherungsrate mit mehr als tausend Euro ins Minus gerutscht. Die Schulden löse ich jetzt durch einen Kredit ab, für den ich weniger Zinsen zahle. Sonst wäre ich da nicht wieder rausgekommen.“
© Bernd Friedel Lizenz
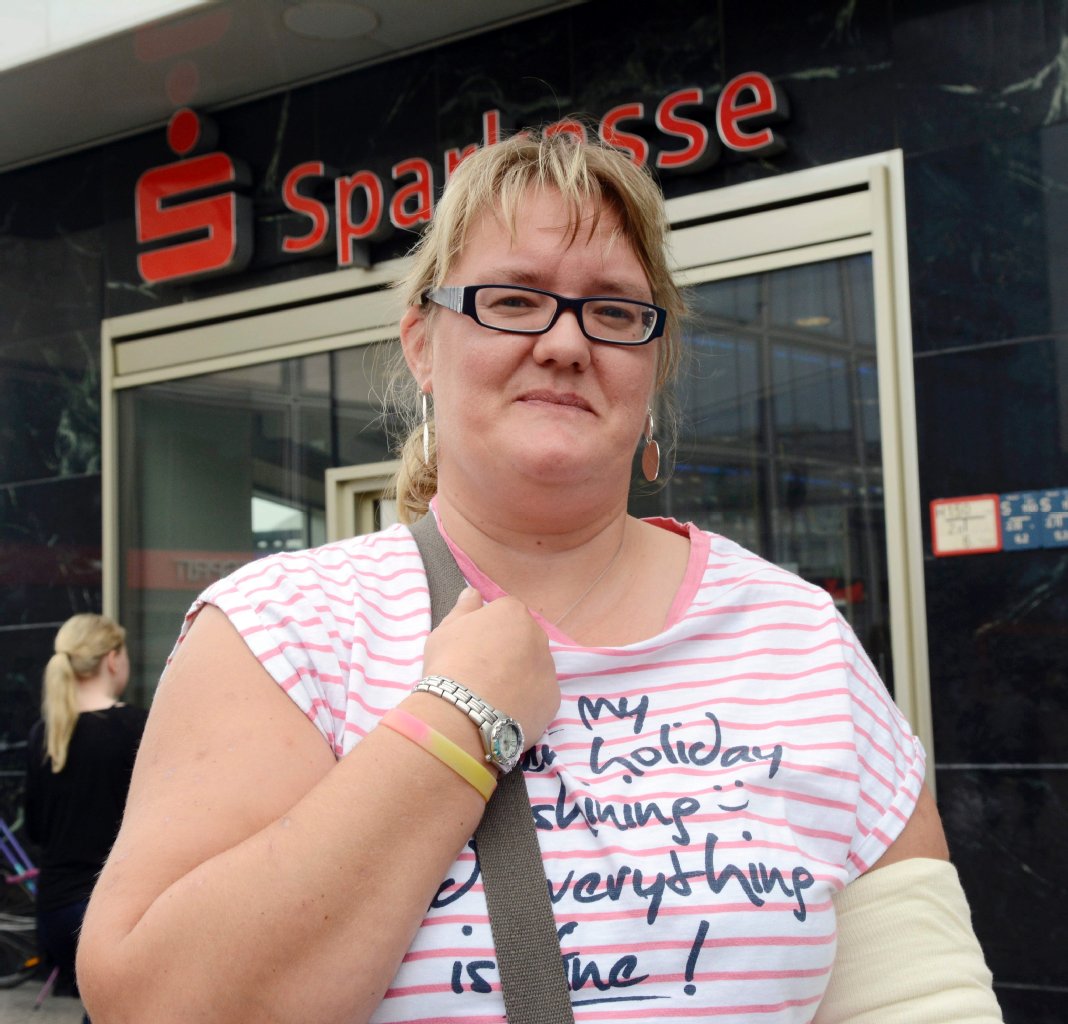
Ständig in den Miesen: Thekla (40) hat wegen einer Krankheit im April ihren Job als Altenpflege-Helferin verloren. „Wir leben von einem Gehalt, das vorn und hinten nicht reicht. Deshalb sind wir fast ständig in den Miesen. Mit dem Einkommen zahlen wir den hohen Dispo-Kredit ab, nach einer Woche sind wir erneut im Minus. Jetzt kommt noch die Autoreparatur von tausend Euro dazu.“
© Bernd Friedel Lizenz
26 Prozent der Bankkunden überziehen ihr Konto wenige Male im Jahr, 17 Prozent sogar regelmäßig. „Banken verdienen prächtig am Dispo“, sagt Hubertus Primus von der Stiftung Warentest.
„Im Schnitt zahlen Kunden immer noch Dispozinsen im zweistelligen Bereich.“ Ein fairer Zins müsse deutlich unter zehn Prozent liegen.
Ein aktueller Test unter 1.472 Banken deutschlandweit zeigte aber erneut, dass zu viele Geldinstitute Dispozinsen nutzen, um ihre Kunden zu schröpfen.
Im Internet kann man unter test.de/dispo die Testergebnisse für Berlin aufrufen.
Danach liegt die Sparda Bank bei den Dispozinsen mit 12,11 Prozent an der Spitze, gefolgt von Hypovereinsbank (11,15 Prozent), Santander Bank (11,3 Prozent), Commerzbank (11,25 Prozent) und Brandenburger Bank (11 Prozent) und Berliner Sparkasse (10,5Prozent). Deutsche Bank und Berliner Bank berechnen bonitätsabhängig bis zu 10,95 Prozent Überziehungszinsen.
Das es auch kundenfreundlicher geht, beweist die Deutsche Skatbank. Die Direktbank nimmt von allen Kunden nur einen Dispozins von 4,49 Prozent für online geführte Konten.
Die Tester stellten fest, dass Banker die Höhe der Zinsen gern am Sozialstatus ihrer Kunden festmachen. Vereinfacht gesagt, zahlen Leute mit Premium-Konten, die an höhere Einzahlungen geknüpft sind, weniger als andere.
Somit blechen ausgerechnet Menschen mit kleinen Einkommen die höchsten Zinsen.
Warum der Dispo so teuer ist, wird gern mit dem Argument begründet, es bestehe ja ein hohes Ausfallrisiko. Doch das stimmt nicht.
Stiftung Warentest fragte nach und siehe da: Die Werte liegen zwischen ein und vier Prozent. „Es kommt also kaum vor, dass ein Kunde seinen Dispo nicht zurückzahlt“, weiß Hubertus Primus.
Die exakte Höhe der Zinsen wird im Banken-Dschungel oft verschleiert. Nicht alle entdeckt man im Internet.
Und selbst in den Aushängen der Filialen, eigentlich gesetzlich vorgeschrieben, finden Kunden sie nicht auf Anhieb.
56 der Test-Banken hielten sich nicht an die Vorschriften. Sie werden außerdem gern blumig umschrieben, wie „Referenzzins plus 11 Prozent“.
Doch wer kennt den? Mehr dazu in der Zeitschrift Finanztest.
Ihre Meinung interessiert uns. Feedback zu diesem Beitrag senden Sie bitte an leser-bk@berlinerverlag.com